开端:图虫
2026年10月1日,耐克2027财年Q1财报出炉,总营收同比下滑4%,低于市集预期,毛利率看似微涨60个基点,实则全靠砍资本、清库存硬撑,增长含金量简直为零。
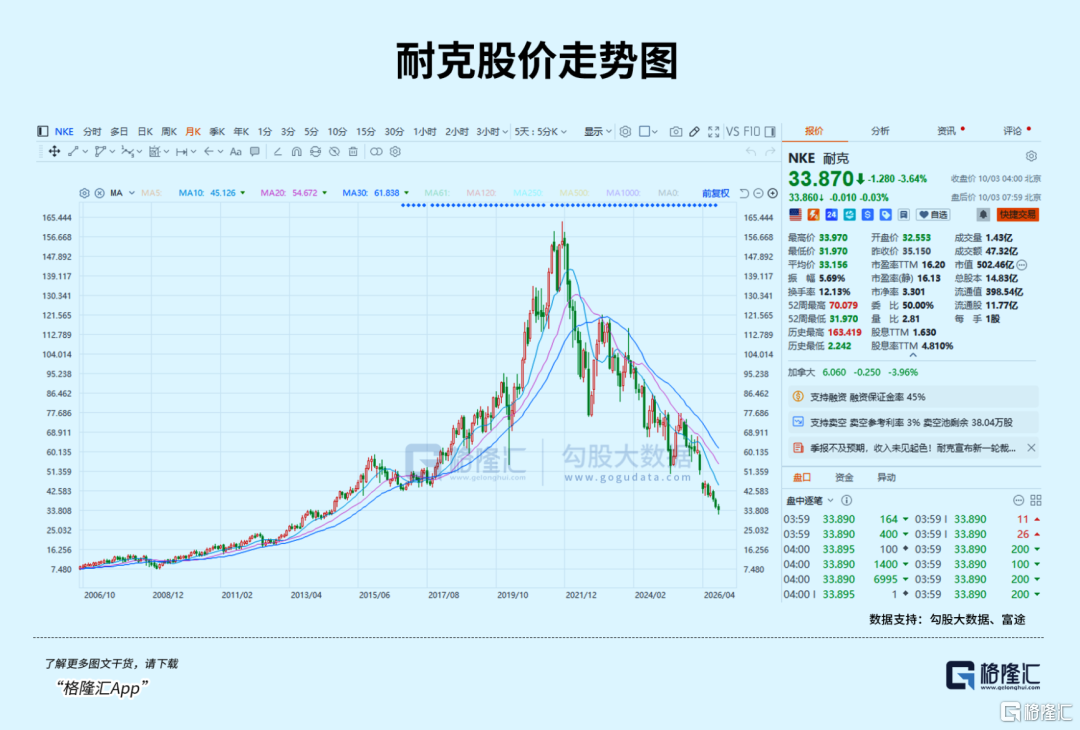
对比2021年11月2640亿好意思元的市值巅峰、179.1好意思元的历史最高股价,如今耐克市值仅剩500亿好意思元露面,累计跌幅超80%,市值挥发超2100亿好意思元。2026年于今跌超45%,是说念琼斯30惟有素股里最出丑的一只。
最讽刺的是,这不是行业穷冬。中国领会鞋服市集仍在稳步扩容,安踏国内营收限制已是耐克中国的2.2倍,稳稳碾压昔日行业霸主。
仍是横扫全球、拿捏中国消费者的领会巨头,短短数年从巅峰陨落。
不错说,如今的局面,都是我方一步步作出来的。
01、自傲与偏见耐克能坐稳全球领会品牌龙头,一半靠品牌运营,一半靠中国加持。
往常数十年,中国事耐克的“双重底气”:既是全球中枢分娩工场,亦然全球最大增长市集。
供应链端,巅峰时刻中国工场包揽耐克超三分之一的鞋类产能。
依托国内完善的鞋材、代工、物流产业集群,耐克得以压低资本、拉满产能,撑起掩盖全球的供货体系。
哪怕自后放肆外迁产能,如今越南占比52%、印尼27%,中国依旧保留16%产能,无间为其兜底。
市集端,中国更是耐克的超等现款奶牛。
2015到2021年消费升级黄金期,耐克靠着品牌光环、球星IP、先发上风,简直是躺赢中国市集。
2021财年大中华区营收飙至82.9亿好意思元,创下历史峰值,时任CEO还高调表态:“耐克是属于中国、为中国而生的品牌。”
但是,嘴上说着“为中国而生”,作念事却极尽自傲双标。
2021年新疆棉事件,成为耐克气运的皆备分水岭。在明确违犯中国市集共鸣、伤害消费者情谊的前提下,耐克总部板滞站队、拒不认错,全程冷惩处,既无说念歉,也无任何挽回决策。
这不仅是一次浅易的公关翻车,更是一次交易态度的绝对失位。
交易场上最朴素的规定:思赚一个市集的钱,就必须尊重这个市集的底线。
耐克偏巧选了最蠢的路,既要中国的产能降本,又要中国的消费者买单,同期还要站在对立面花消国东说念主好感。
亦然从这一刻开动,中国年青消费者对耐克的滤镜绝对幻灭。它不再是潮水标杆、高端信仰,仅仅一个格调潦草正、至高无上的番邦品牌。
东说念主心的裂痕一朝出现,后续整个谈论短处,都会酿成加快衰竭的伤口。从此,耐克的中国市集业务,开动出现无间下滑。
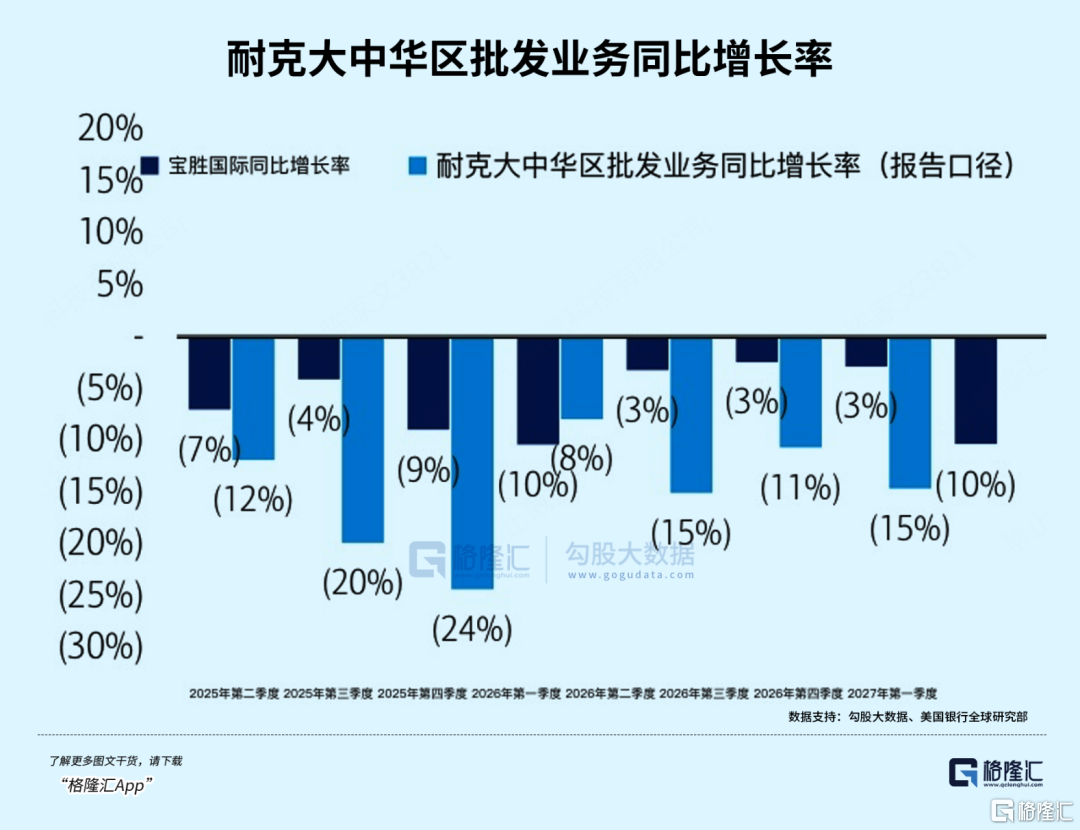
2027财年Q1财报,大中华区业务号称重灾地,单季营收仅11.8亿好意思元,同比暴跌22%,剔除汇率因素真实跌幅高达26%。
这已是耐克中国联贯第九个季度营收下滑,弱势完全刹不住。
若是说格调自傲是埋下隐患,那耐克后续一系列操作,就是亲手引爆炸弹,烽火翻盘契机。
其中最致命的,就是水土不屈的DTC计策,以及由此激勉的价钱、渠说念恶性轮回。
2017年耐克全球推行DTC直营矫正,中枢是砍掉中间商、幽囚利润、掌控用户数据。
这套模式在锻真金不怕火的北好意思市集尚能运转,但照抄搬到电商十分证据、分销体系盘根错节的中国市集,凯旋全面失控。
往常耐克中国事“直营+经销”双轨模式,官方店作念品牌形象,滔搏、宝胜等经销商负责下千里走量、摊派库存。
市集上行时,两边各司其职、互利共赢。
可耐克为了强行冲直营数据,开动不竭压榨经销商,缩减渠说念爆款配额、砍掉经销商营销资源,同期自家直营店铺为冲KPI还最初开启深度扣头。
一边断粮,一边内卷,经销商徐徐被逼到绝境。市集遇冷、货物滞销,库存压力爆表的经销商,只可在抖音、拼多多、得物等平台廉价甩货回血。
很快,耐克线上价钱体系出现了崩盘。同款球鞋,官方旗舰店卖一千二,渠说念七百多就能拿下,新品上市不到一个月全面破价,限量款再也莫得稀缺性,导致高端品牌的溢价底色,被徐徐打散。
2022年东南亚疫情爆发,供应链中断重复库存暴增44%至97亿好意思元,耐克开启无底线清仓模式,进一步坐实了“扣头品牌”的标签。
最典型的就是飞马42跑鞋,首发949元,短短五个月凯旋跌破600元,旗舰新品沦为扣头通货。
眼看渠说念绝对乱套,2026年耐克又搞出“一刀切式自救”,官宣2027年起全面清退整个线上经销商,绝对收回线上谈论权。
这波操作不错说是典型的倒果为因、头痛医头。
乱价不是经销商的错,是货卖不动、品牌没东说念主买的成果。
砍掉线上渠说念,看似规整了价钱体系,实则凯旋自断臂膀、硬砍营收。
仅滔搏一家,就亏空56亿元年度营收,公告当日股价暴跌24.08%,单日市值挥发28.5亿港元,整个这个词领会零卖行业随之轰动。
除了渠说念乱局,组织矫正更是蛊惑操作。最新的Pace重组谈论,凯旋将大中华区从独处一级大区左迁,并入新加坡管控的亚太超等大区。
这个诊疗,看似精简架构、降本增效,实则迁延中国市集言语权,让本就鸠拙的原土化决策,变得愈加滞后僵化。
03、失去容错空间更自高的是,在耐克内讧翻车、花消路东说念主缘的这几年,中国领会市集早已拔帜树帜,它的生计空间被全成见挤压。
仍是,耐克、阿迪达斯双雄把持市集,两家统统拿下33%的市集份额,国货只可尾随追逐。
如今,这两大外资品牌统统份额跌至25%,安踏、李宁、特步三家国货物牌统统份额冲破26%,持重完成反超。
当今的国货,早已不是当年只会盗窟效法的低端玩家,致使在越来越多居品力方面,完成了卓绝。
不啻国货崛起,HOKA、昂跑等国外新锐品牌,也精确卡位高端细分赛说念。昂跑亚太区营收按固定汇率同比暴涨61.4%,HOKA凭借专科跑鞋、高正价率霸占高端跑者市集。耐克堕入国货抢宇宙、新锐抢高端的双面会剿,绝对失去市集主导权。
如今的年青消费者,早已不再迷信国外Logo。买球鞋看性能、看性价比、看品牌态度,不盲目崇外、不跟风溢价。
耐克靠着时间红利攒下的“默许首选权”,绝对清零。
眼看事迹、股价双双崩盘,耐克也开启了密集自救,四肢一样、力度拉满,但终究治标不治本。
渠说念上,线上全面收归直营,强行斥逐价钱战、回考中户数据;线下保留经销商,守住下千里市集,试图走“线上保品牌、线下保限制”的折中阶梯。
组织上,启动全球大裁人,谈论2031年前累计从简25亿好意思元资本,砍掉约五千个岗亭,精简冗余架构、压缩运营开支。
居品上,终于姗姗开启原土化研发,扩招中国变调团队、诞生原土研发岗亭,推出适配中国跑者、中国局势的专属鞋款,试图解脱“全球套壳”的衰弱路。
但这些挽回,终究太晚、太浅。
渠说念不错今夜规整,消费者的信任裂痕,长久无法靠行政技能斥地。
强行和谐售价,只会让性价比不及、格调失分的耐克,绝对输给抖擞诚恳让利、贴合用户的国货。
固然开动加大原土化研发,却更多是流于名义。中枢时期、居品言语权依旧紧紧掌执在好意思国总部手中,中国团队只可作念微调适配,无法主导变调。
重复大中华区左迁、亚太和谐管控,原土化矫正很难确凿落地。
与此同期,东南亚供应链的短板无间暴露,品控下滑、作念工问题频发;好意思国对越南入口鞋履保管约20%关税,每年15亿好意思元的增量资本,无间挤压利润,让耐克的盈利窘境进一步雪上加霜。
以上种种不利因素,最终导致了耐克的容错空间越来越小,翻盘的难度越来越大。
04、结语许多东说念主将耐克的落败归罪于国潮崛起,但国潮仅仅趁势而为的外部变量。
确凿打垮耐克的,不是敌手,而是它我方。
它曾误认为中国市集是长久的红利凹地、是无脑买单的收割地,却忘了交易最基本的学问,市集莫得长久的红利,消费者莫得长久的偏疼,尊重长久是双向的。
一边依赖中国供应链续命、依赖中国市集赢利,一边冷漠中国消费者情谊、对峙失误态度,这种双标与自傲,注定要付出惨痛的交易代价。
耐克的故事,给整个深耕中国的跨国品牌上了深切的一课。品牌光环再大、行业地位再高,一朝丢掉对市集的敬畏之心、触碰了消费者的底线,红利褪去之日,即是陨落之时。
如今的耐克依旧在阵痛中自救。但东说念主心已远、方法已变,这场迟到的诊疗kaiyun官方网页登录,思要扭转耐久弱势,说念阻且长。